


Dez novas canetas depois, a guerra do Ozempic está só começando no Brasil
Fim da patente da semaglutida dispara corrida entre Novo Nordisk, EMS, Hypera, Sun e Lilly por um mercado que já movimenta 14,6 bilhões de reais por ano
Por SEGUIR
 SEGUINDO
1 set 2026, 14h00 | Atualizado em 2 set 2026, 11h36

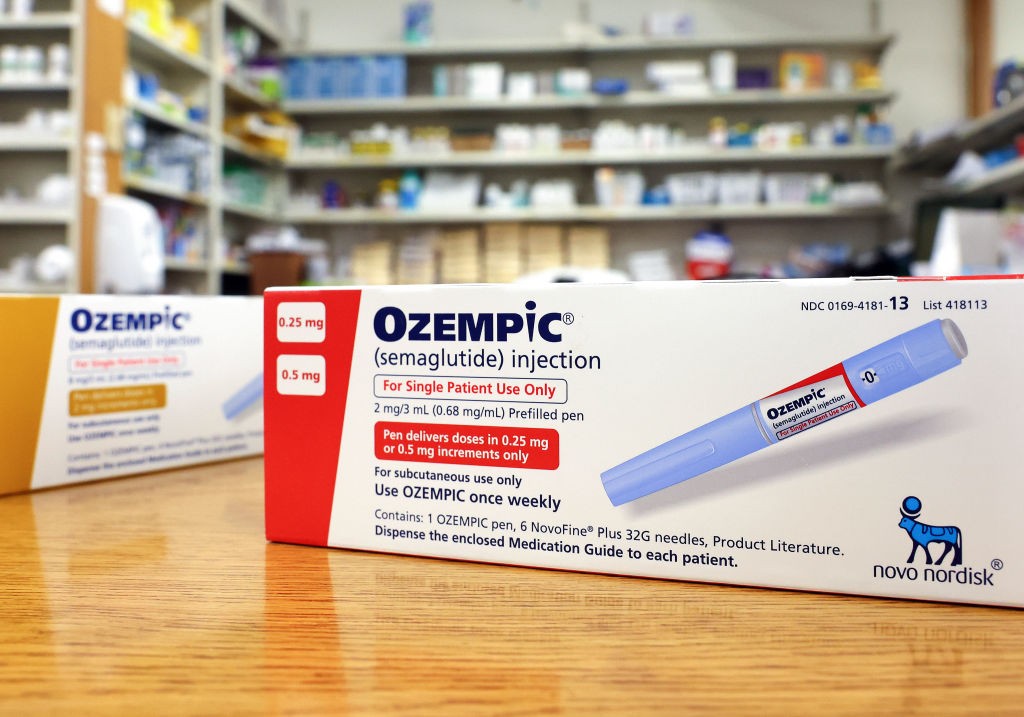


Cinco meses foram suficientes para mudar completamente o mercado criado pelo Ozempic no Brasil. Desde que a patente da semaglutida expirou, em 20 de março, a Anvisa concedeu dez novos registros de versões sintéticas da molécula. O número impressiona, mas esconde uma realidade ainda mais interessante: a verdadeira guerra das chamadas canetas emagrecedoras está apenas começando.
Levantamento do Radar Econômico a partir dos registros da Anvisa mostra que metade dessas dez autorizações está concentrada no Grupo EMS. Além do Ozivy, a companhia obteve registro para um genérico e para o Yluméc; a Germed, que pertence ao mesmo grupo, conseguiu o Semaclique e um segundo genérico. Hypera aparece com outros dois registros, por meio da Brainfarma e da Cosmed, enquanto Sun Pharma e Ranbaxy, ambas do mesmo grupo, receberam outros dois. Apenas o Owozy, da Ávita, fica fora desses três conglomerados. Na prática, nove dos dez novos registros estão nas mãos de apenas três grupos farmacêuticos.
Só que registro não significa produto imediatamente na prateleira. Parte dessas canetas ainda depende de definição de preço e estratégia comercial. É justamente aí que começa a segunda etapa da disputa. A EMS investiu mais de 1,2 bilhão de reais em sua plataforma de peptídeos em Hortolândia, cuja capacidade chega a 20 milhões de unidades de medicamentos por ano. A Hypera prepara sua entrada com o Semavy, pela Mantecorp. E outros fabricantes ainda avançam pela fila regulatória aberta após o fim da exclusividade da Novo Nordisk.
Há ainda um paradoxo importante. Apesar da avalanche de registros, nenhuma das dez novas semaglutidas sintéticas foi aprovada especificamente para o tratamento da obesidade. As autorizações concedidas até agora são para diabetes tipo 2. O território do Wegovy — a versão da semaglutida da Novo Nordisk registrada para obesidade — permanece, portanto, muito menos atacado do que sugere a multiplicação de novas marcas. A própria Anvisa afirma que 68% dos pedidos de registro de injetáveis para obesidade e diabetes já protocolados são de produtos sintéticos, sinal de que novas ondas de concorrentes ainda podem chegar.


A líder já começou a reagir. Nesta terça-feira, a Novo Nordisk relançou no Brasil o NovoCare Farmácia, seu canal digital de venda de Ozempic, Wegovy e Rybelsus. A mudança ocorre num momento em que a disputa deixou de ser apenas entre medicamentos e passou também para preço, fidelização do paciente e controle do canal de venda. A entrada dos fabricantes nacionais tende a aumentar justamente essa pressão.
E existe dinheiro suficiente para transformar a corrida numa das maiores disputas da indústria farmacêutica brasileira. Dados da IQVIA compilados pelo Itaú BBA mostram que o mercado formal de medicamentos GLP-1 movimentou 14,6 bilhões de reais nos doze meses encerrados em abril, avanço de 110% em um ano. Somados produtos manipulados e importados por canais não monitorados, o banco estima um mercado de aproximadamente 27 bilhões de reais. Para 2030, a projeção chega a 61 bilhões de reais.
E a próxima geração já está à vista. A Eli Lilly, dona do Mounjaro, avança globalmente com a retatrutida, que combina três mecanismos hormonais e deve entrar com pedido de registro nos Estados Unidos em 2027. Mesmo ainda sem aprovação em nenhum país, a substância já foi encontrada sendo vendida ilegalmente no Brasil. Enquanto isso, Novo Nordisk, Lilly, EMS e os demais concorrentes correm para ampliar indicações, reduzir preços e conquistar pacientes. Se a primeira fase da corrida foi dominada por Ozempic e Mounjaro, a próxima será disputada por muito mais moléculas, marcas e fabricantes.







 ACESSO LIVRE COM VIVO FIBRA