

Como o Itaú supera o ambiente difícil no crédito e apresenta o melhor desempenho entre os grandes bancos
Banco conta com a tecnologia e com uma equipe motivada como motor de resultados sólidos
 Por
 SEGUIR
 SEGUINDO
28 ago 2026, 05h30 | Atualizado em 28 ago 2026, 18h29

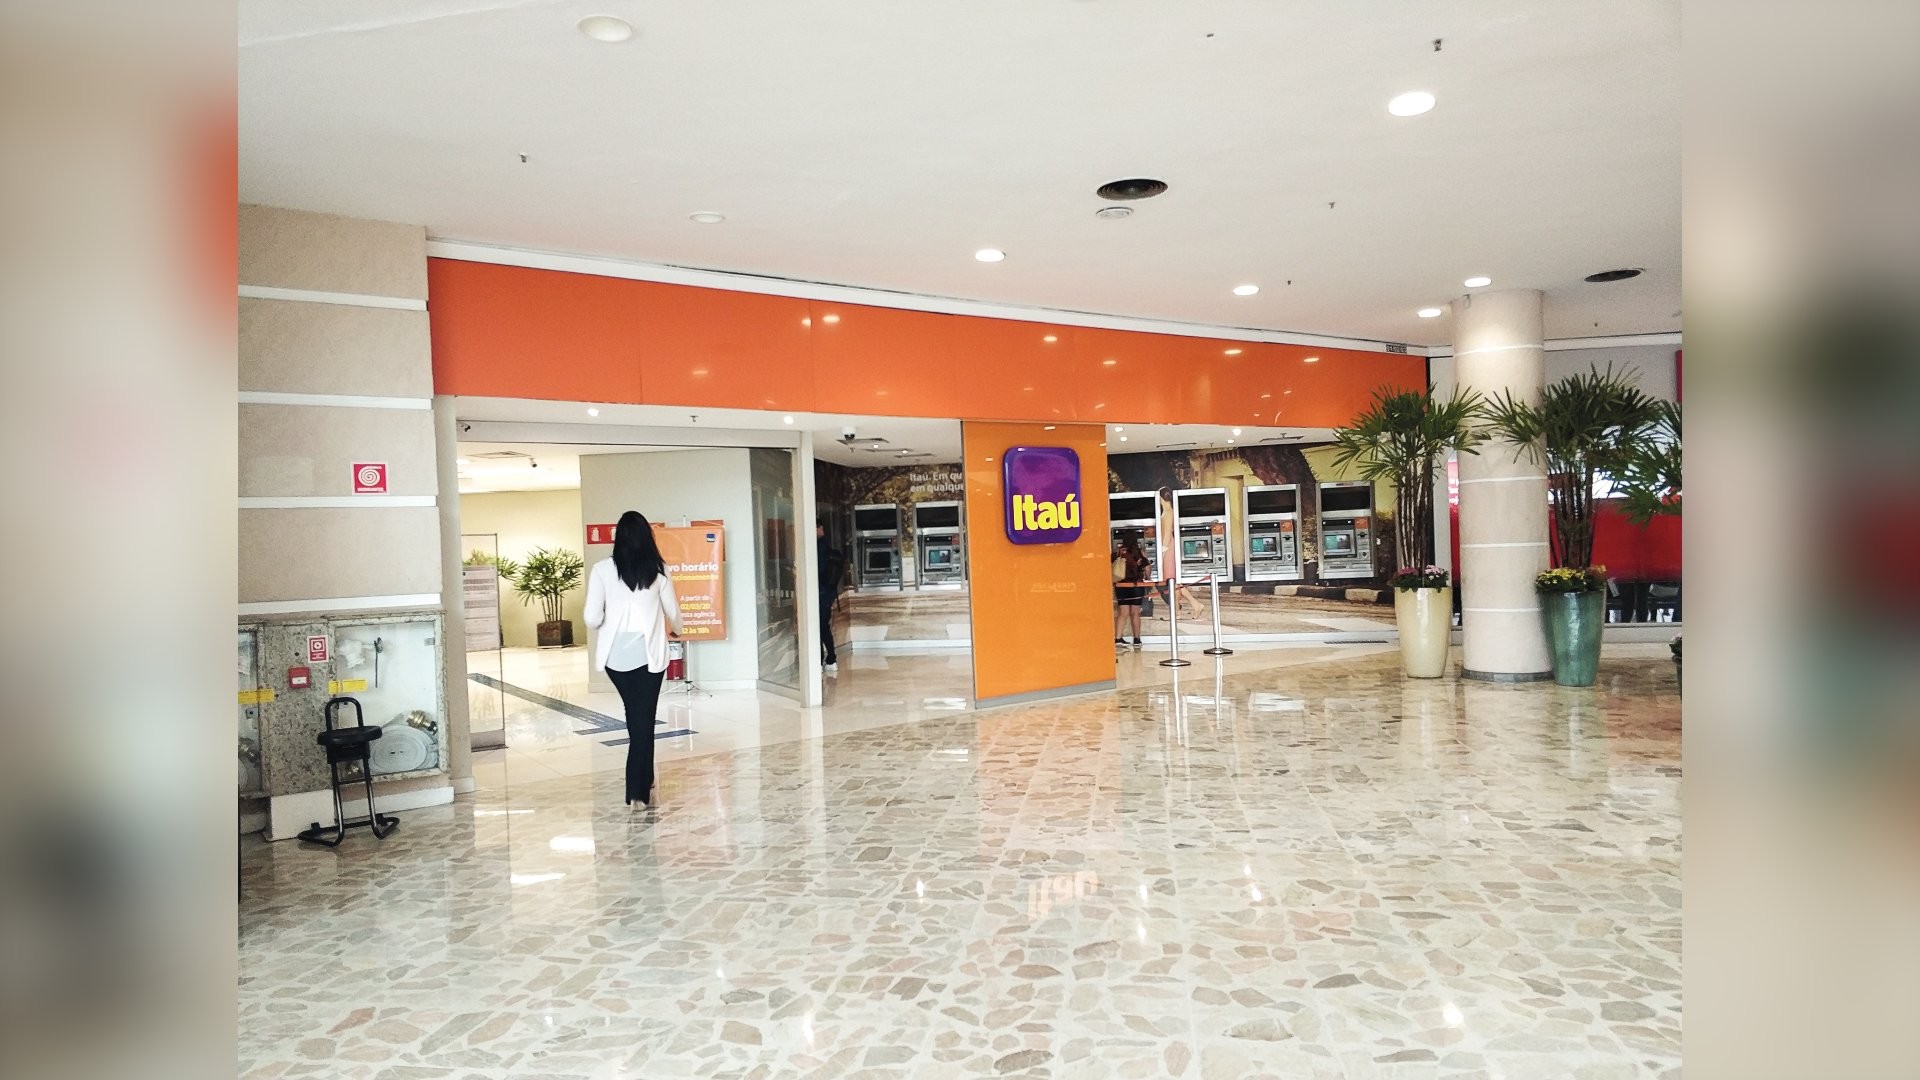


Por qualquer métrica que se avalie o Itaú, a conclusão é a mesma: o maior banco privado do Brasil apresenta números sólidos. No ano passado, por exemplo, a instituição reportou um lucro de 47 bilhões de reais — o maior do setor. O resultado mostra ainda que o Itaú se descolou da concorrência nos últimos anos ao elevar os ganhos em 55% de 2022 a 2025, enquanto, na média, o lucro dos demais bancos cresceu 19%, de acordo com a agência de análise de crédito Austin Rating, uma das mais respeitadas do Brasil.

O consenso entre os analistas de mercado é de que os volumosos investimentos em tecnologia, desde 2018, explicam parte dos bons números apresentados pelo banco atualmente. Tais aportes permitiram reduzir custos e aumentar a eficiência diante do avanço das fintechs e da popularização do Pix. A instituição também foi ágil para incorporar as mudanças de hábito da clientela.
Um dos reflexos dessa transformação é a redução da estrutura física. O Itaú reduziu em 48% o número de agências desde 2022, de 4 231 unidades para 2 210 no último mês de junho. Em contrapartida, o atendimento pelos canais digitais ganhou novas funcionalidades, que extrapolam em muito os serviços básicos. É o caso da ia.i, plataforma de inteligência artificial generativa do banco. “O cliente soluciona dúvidas e até recebe indicações de investimentos como o CDB”, diz Milton Maluhy Filho, presidente do Itaú.


Líder na categoria bancos de varejo do ranking TOP30, a instituição se tornará ainda mais tecnológica nos próximos anos, segundo Maluhy, o que contribuirá para uma gestão de risco de crédito mais assertiva — área em que os números já são impressionantes. Há mais de um ano, por exemplo, o banco mantém a inadimplência em 1,9% — a menor da história —, considerando pagamentos com atraso superior a noventa dias. Trata-se de uma evidência de que a política seletiva de crédito funcionou. “Isso reduziu os riscos de inadimplência, apesar do cenário desafiador para o crédito desde 2022, quando a taxa Selic voltou a ficar acima de 10%”, diz Eduardo Nishio, chefe da área de pesquisa da corretora Genial Investimentos.
Para 2026, o Itaú projeta crescimento de até 9,5% da carteira de crédito e de até 9% de melhora na margem financeira com clientes — a diferença entre os juros cobrados nos empréstimos e os custos de captação. A estratégia é manter o rigor na concessão, priorizando linhas com garantias, como o consignado para trabalhadores formais e o crédito imobiliário, além do cartão de crédito voltado para a média e alta renda.
Para Maluhy, as pessoas também ocupam um papel central na construção do futuro da instituição, pois são elas que, em última análise, transformam a tecnologia em valor. “Ao investir em equipes motivadas e de alta performance, o capital humano se torna a nossa maior fortaleza”, diz. Os bons números falam por si.
__________________________________________________________________________
CORREÇÃO
As tabelas TOP 10 por setor e Top 10 por Receitas da Intermediação Financeira, do setor de Bancos de Varejo, saíram com erros na edição impressa (acima, em versão digital, estão corretas).
Na TOP 10 por setor houve erro na ordem dos bancos por pontuação (acima corrigido).
Em ambas, o termo Receitas da Intermediação Financeira é o correto, em lugar de Receitas Líquidas.
E o termo Eficiência é o certo, em lugar de Endividamento.
__________________________________________________________________________
Publicado em VEJA, agosto de 2026, edição VEJA Negócios nº 29







 ACESSO LIVRE COM VIVO FIBRA