
Vítimas da farra: populismo fiscal do governo Lula leva a juros altos e uma onda de empresas quebradas
Estímulos à economia ampliaram as pressões inflacionárias e o custo do crédito, levando a recordes de inadimplência, recuperações judiciais e falências
Por SEGUIR
 SEGUINDO
,
SEGUIR
SEGUINDO
,
SEGUIR
SEGUINDO
25 set 2026, 06h00


Nos últimos tempos, cada vez mais empresas têm se tornado vítimas indiretas do populismo fiscal com que o presidente Luiz Inácio Lula da Silva tenta garantir seu quarto mandato presidencial. Aferrado a uma lógica simplista de que basta estimular o consumo para que o país cresça, o governo Lula despejou bilhões de reais na economia com medidas como a isenção do Imposto de Renda, o Gás do Povo e o Crédito do Trabalhador, que oferece empréstimos mais baratos. “Houve um impulso fiscal gigante”, afirma Roberto Padovani, economista-chefe do banco BV. “O problema é que ele veio em um mau momento.” Quando o petista voltou ao poder em 2023, o produto interno bruto potencial do Brasil — isto é, a taxa que o país pode crescer sem gerar inflação — era estimado em 2%. Anabolizado pela farra fiscal, porém, o PIB avançou 3,1% naquele ano e 3,4% no seguinte. Ao forçar o país a acelerar além de suas possibilidades, Lula desequilibrou a economia e complicou a vida de milhões de pessoas e de empresas que perderam as condições de honrar suas dívidas.
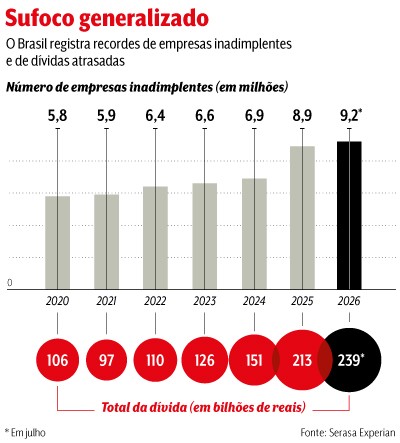
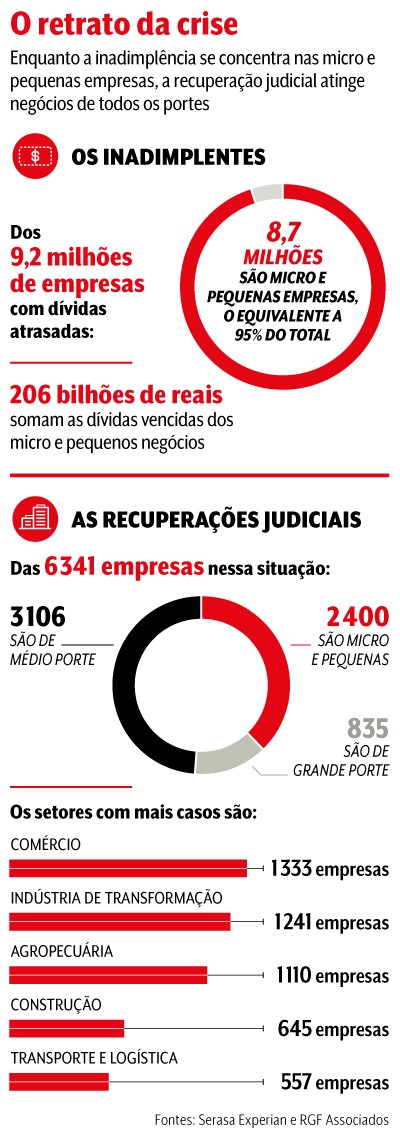
Segundo o bureau de crédito Serasa Experian, 84 milhões de brasileiros e 9,2 milhões de negócios estão inadimplentes — números recordistas. As dívidas corporativas atrasadas somam quase 240 bilhões de reais e já arrastaram mais de 6 300 companhias para a recuperação judicial ou extrajudicial — também o maior volume da história. Somente neste ano, entraram para essa lista medalhões do capitalismo nacional como as varejistas Casas Bahia, Marabraz e Grupo Pão de Açúcar, a Braskem, a maior petroquímica do país, e a Raízen, líder em etanol e dona dos postos Shell no Brasil. Isso não significa que a crise se restrinja às grandes corporações. De acordo com a consultoria RGF Associados, 2 400 micro e pequenas empresas estão em recuperação judicial, e as de médio porte somam mais 3 100. Em diversos casos, porém, mesmo a proteção legal para renegociar as dívidas se mostra incapaz de assegurar a sobrevivência do negócio e o caminho é sua liquidação. Os dados mais recentes do Serasa indicam que, de janeiro a abril, foram decretadas 292 falências no país. Trata-se do maior número para o período desde o início da série histórica em 2012. O cenário impressiona até os mais experientes. “Atuo com reestruturação de empresas há quarenta anos”, diz André Pimentel, sócio da consultoria Performa Partners. “Este é o pior período que já testemunhei.”



Para entender como a gastança de Lula deixou um rastro de negócios quebrados, é preciso retornar a 2017, quando entrou em vigor o teto de gastos idealizado por Henrique Meirelles, então ministro da Fazenda do governo Temer. Concebido para conter a dívida pública, o teto levou a uma rápida queda na taxa básica de juro, a Selic, que recuou de 13% em janeiro de 2017 para 6,5% em março de 2018, mantendo-se aí até meados de 2019. Quanto mais a Selic baixava, mais as empresas contraíam créditos com taxas pós-fixadas, compostas pelo juro básico futuro mais um prêmio de risco. Assim, a cada corte feito pelo BC, as companhias pagavam menos juros pelos empréstimos já contraídos. A pandemia de covid-19 deu outro impulso ao processo. Para reavivar a economia abatida pelo coronavírus, a Selic foi baixada a 2% — o menor nível da história, e aí se manteve do fim de 2020 a março de 2021. Como esperado, o dinheiro barato e os contratos pós-fixados estimularam as concessões para pessoas jurídicas, que saltaram de 1,3 trilhão de reais em 2017 para 2 trilhões em 2020. “Mesmo contratos que embutiam grandes prêmios atraíam interessados”, diz Fábio Flores, sócio da TCP Partners, outro escritório de reestruturação. “Com a Selic a 2%, o empresário pagava uma taxa total de 5% ao ano e achava ótimo.”
A situação mudou quando a curva de juros inverteu a trajetória. O primeiro ciclo de alta ocorreu com a reabertura da economia após a pandemia. A forte demanda reprimida se chocou com a dificuldade das empresas de retomar o ritmo de produção, dado o desarranjo das cadeias de fornecedores. Em janeiro de 2023, quando Lula assumiu o terceiro mandato, a Selic já retornara a 13,75% e servia de pretexto para os virulentos ataques do petista ao então presidente do BC, Roberto Campos Neto, a quem Lula atribuía interesses de prejudicá-lo, uma vez que fora indicado por seu antecessor, Jair Bolsonaro. A troca de comando no BC, em janeiro de 2025, contudo, desmontou esse discurso. Indicado por Lula, Gabriel Galípolo elevou a Selic a 15% — o pico desde 2006. Sempre que pode, Galípolo sublinha os impactos da farra fiscal sobre a inflação. “O governo deveria respeitar a desaceleração da economia inerente a um ciclo de aperto monetário”, diz José Alfaix, economista da gestora Rio Bravo. “Mas ele optou por resistir e criar novos estímulos.”
Tamanha teimosia dificulta o trabalho do BC e o resultado é a necessidade de manter o aperto por mais tempo. Em 16 de setembro, ao comunicar o corte de 0,25 ponto percentual na Selic, trazendo-a para 13,75% — um nível ainda capaz de esfriar a economia —, Galípolo e sua equipe voltaram a alertar sobre “estímulos à demanda agregada, em particular ao componente de consumo, que tenham como resultado o crescimento da atividade econômica acima do produto potencial”. Com a batalha entre Lula e o BC longe do fim, acumulam-se vítimas por todo o país. Os empréstimos com taxas pós-fixadas consomem cada vez mais o caixa das empresas. Com isso, os recursos para honrar outros compromissos, como o pagamento dos fornecedores e dos funcionários, minguam a cada dia. Mesmo negócios com margens razoáveis de lucro estão afundando. “Quando o juro estava em 2%, uma empresa com 14% de margem era bem saudável”, diz Flores, da TCP Partners. Agora, com o crédito custando de 18% a 30% ao ano, de acordo com a modalidade, a régua é muito maior. “Não tem margem de lucro que sustente um custo assim.”
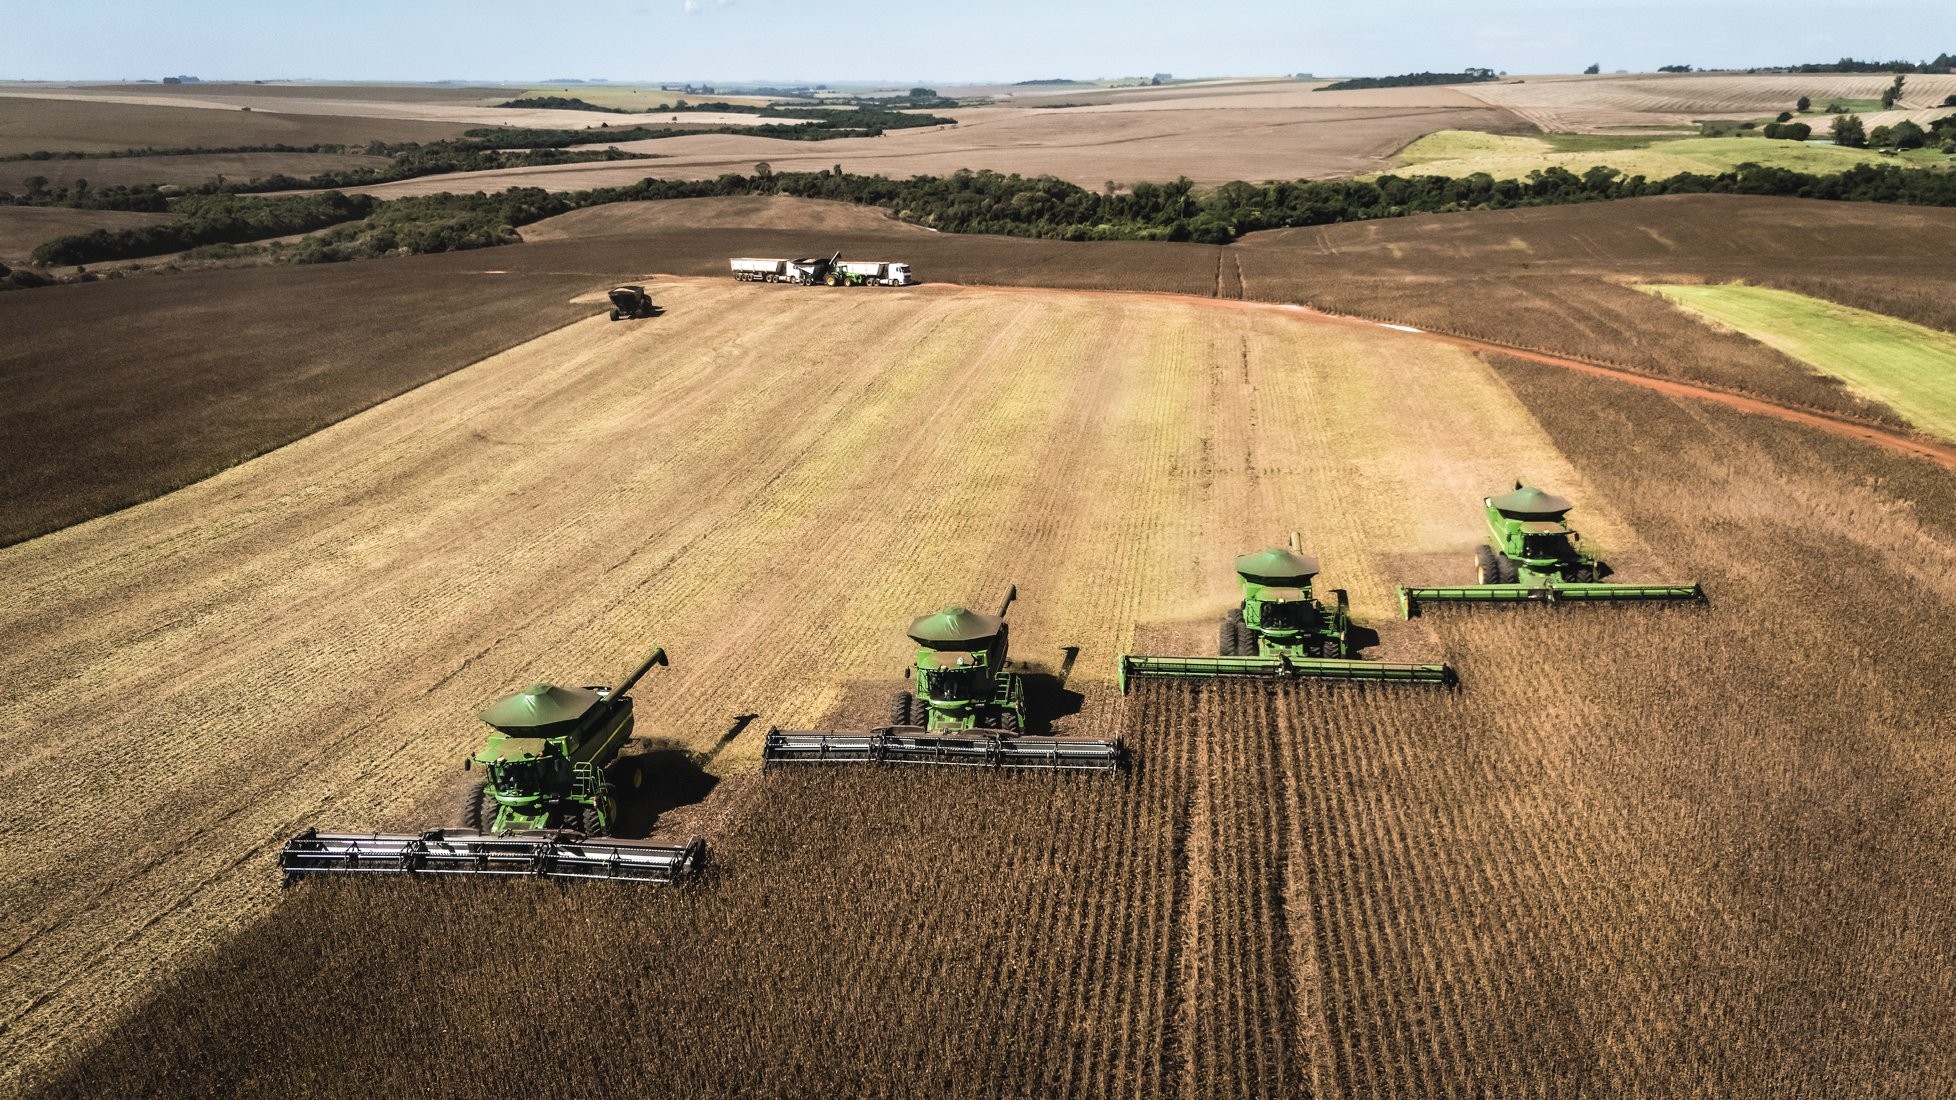
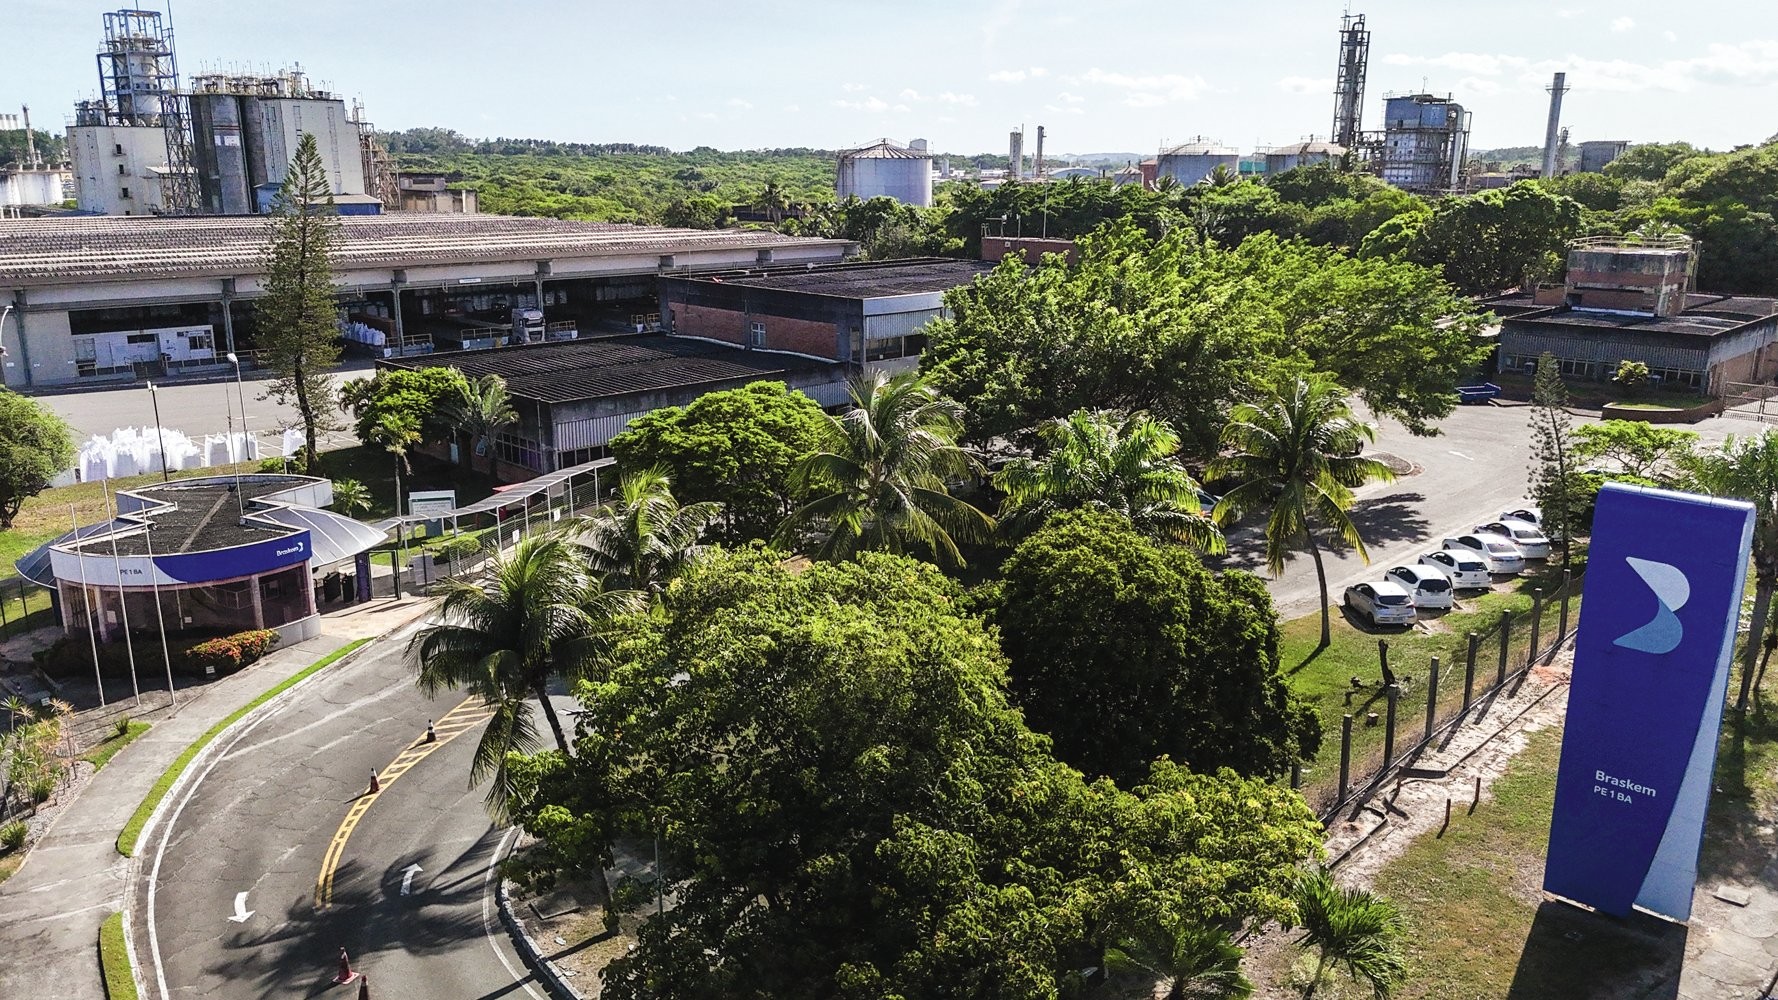
Por isso, os primeiros a sentir o baque foram os que operam com margens pequenas. O exemplo típico é o varejo. “É lamentável o que estamos vivendo”, afirma Nasser Fares, um dos donos da rede Marabraz (veja a entrevista), que pediu recuperação judicial em agosto, a fim de renegociar 140 milhões de reais em dívidas. “Os juros altos tornam ainda mais difícil a saída do endividamento.” Outros setores enfrentam desafios adicionais. No agronegócio, a escalada de juros se soma à queda dos preços das commodities agrícolas e à alta do custo de insumos como fertilizantes. Os eventos climáticos extremos coroam o momento difícil. “Com muita sorte, o produtor rural consegue hoje uma margem de lucro de 15%”, diz Eron Martins, presidente do grupo Belagrícola (veja a entrevista), que listou 2,2 bilhões de reais em dívidas na recuperação extrajudicial protocolada no início do ano.
As conversas das empresas em apuros com os credores também são truncadas. No geral, para conceder dinheiro novo ou renegociar dívidas antigas, os grandes bancos estão exigindo garantias reais, como imóveis e máquinas que podem ser tomados em caso de inadimplência. A cautela torna inviável a negociação na maioria dos casos. Sem condições de resolver amigavelmente a situação, resta aos endividados apelar para a recuperação judicial ou extrajudicial. “Nessa hora, a única coisa que você sente é vergonha”, diz Fabio Zorzo, fundador da Inpower (veja a entrevista), uma varejista de equipamentos de informática que também recorreu em fevereiro à proteção da lei para reestruturar 285 milhões de reais em dívidas. “Você trabalha a vida inteira e, de repente, vira o patinho feio.” Economistas e especialistas em turnaround são unânimes em apontar que o calvário só será revertido se o próximo governo adotar medidas contundentes de austeridade fiscal, abrindo espaço para uma queda significativa das taxas de juros. Até lá, o Brasil seguirá contabilizando baixas pelo caminho.
Publicado em VEJA, setembro de 2026, edição VEJA Negócios nº 30




 ACESSO LIVRE COM VIVO FIBRA